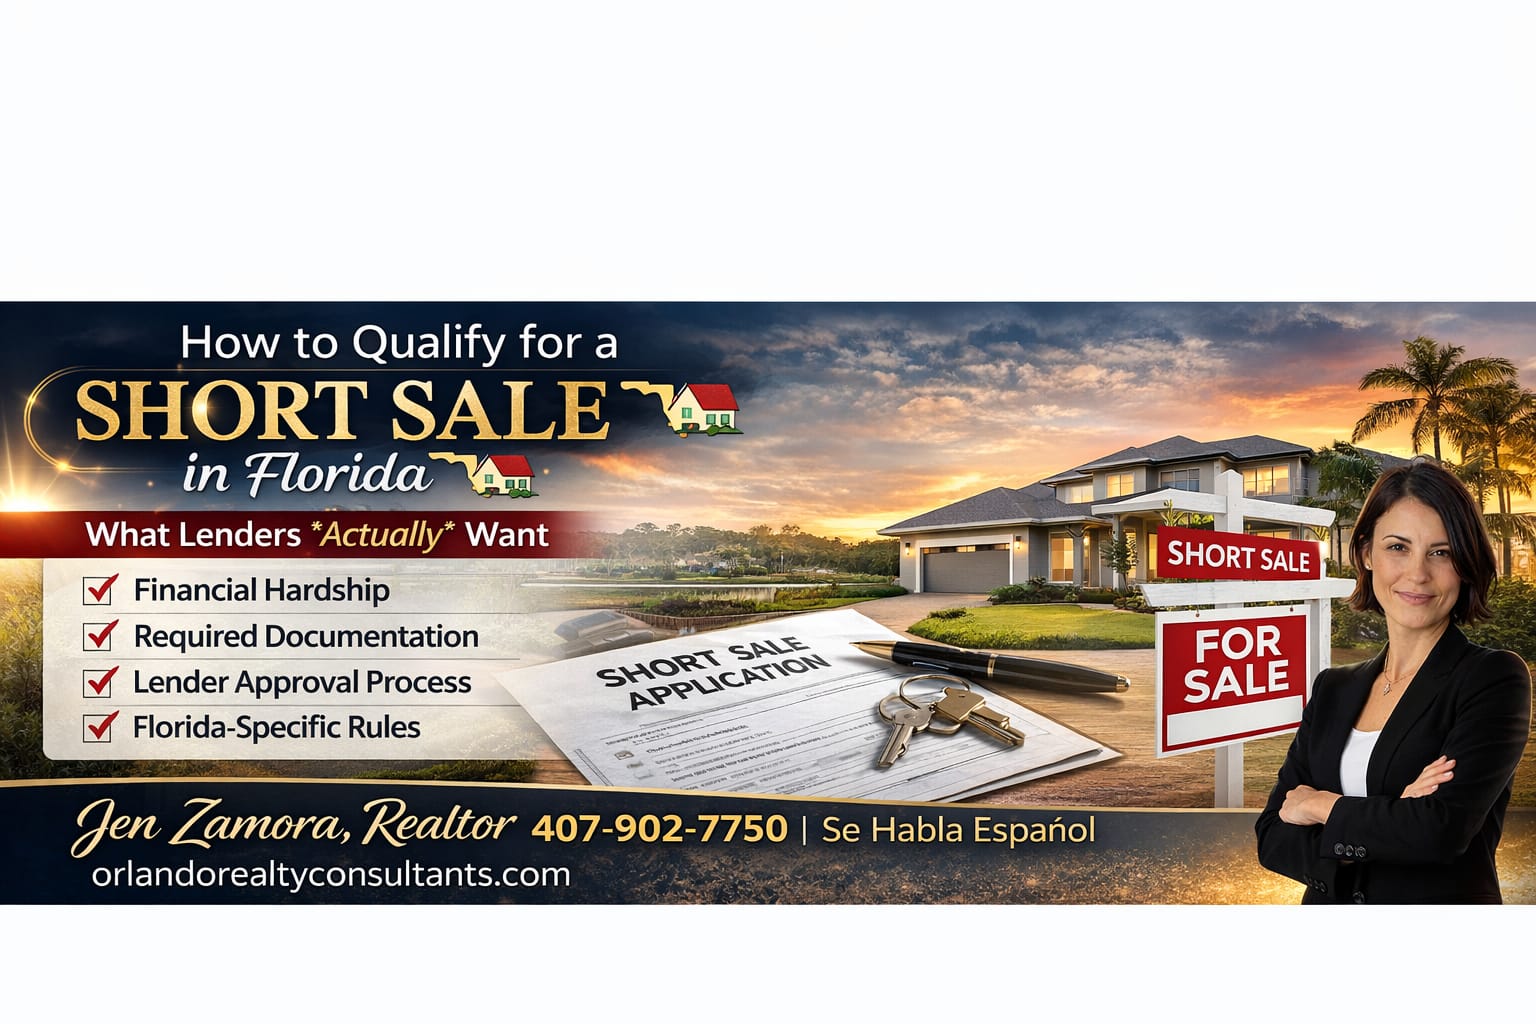
Cómo Calificar para un Short Sale en Florida
Para calificar para un short sale en Florida, debes demostrarle a tu prestamista que estás atravesando una dificultad económica legítima, que el valor actual de tu propiedad es inferior al saldo pendiente de tu hipoteca y que has presentado un expediente completo con documentación financiera, pruebas de tu situación económica y una oferta razonable de un comprador. La aprobación del prestamista es obligatoria para completar un short sale.¿Qué es un Short Sale?
Un short sale ocurre cuando vendes tu propiedad por una cantidad inferior a lo que debes en tu hipoteca y tu prestamista acepta recibir el dinero de la venta para saldar la deuda hipotecaria, según los términos del acuerdo aprobado. Es una alternativa al foreclosure que se negocia directamente con el prestamista. Este proceso puede ayudarte a evitar algunas de las consecuencias financieras de perder tu vivienda mediante un foreclosure, reducir el impacto a largo plazo en tu historial crediticio y encontrar una solución cuando ya no puedes continuar realizando los pagos de tu hipoteca.
¿Qué Buscan los Prestamistas para Aprobar un Short Sale?
1. Dificultad Económica Comprobable
Lenders won’t approve a short sale unless you can show a true hardship — something beyond normal financial strain. Typical qualifying reasons include job loss, income reduction, divorce, medical bills, relocation, military service, or other unexpected financial burdens. You’ll need a detailed hardship letter explaining your circumstances and supporting documents (tax returns, pay stubs, bank statements).
2. Valor de la Propiedad Inferior a la Deuda Hipotecaria
Para calificar para un short sale, generalmente debes tener una deuda hipotecaria superior al valor actual de mercado de tu propiedad. Esta situación se conoce como negative equity o patrimonio neto negativo. Por ejemplo, si debes $350,000 en tu hipoteca, pero tu propiedad actualmente tiene un valor de mercado de $300,000, existe una diferencia de $50,000 entre lo que debes y lo que vale la vivienda. Para determinar el valor de la propiedad, el prestamista puede solicitar: - Una tasación profesional (appraisal). - Una opinión de precio de un corredor inmobiliario BPO - Un análisis comparativo de mercado (CMA) preparado por tu agente de bienes raíces. - Información sobre ventas recientes de propiedades similares en tu área. Si el prestamista determina que tu propiedad puede venderse por una cantidad suficiente para cubrir la deuda hipotecaria y los costos correspondientes, podría rechazar la solicitud de short sale.
3. Documentación Financiera Completa
Los documentos que generalmente solicitan los prestamistas incluyen:
- Carta de dificultad económica (Hardship Letter): Explica las circunstancias que dificultan continuar realizando los pagos hipotecarios.
- Declaraciones de impuestos de los últimos dos años: Permiten verificar tu historial de ingresos.
- Comprobantes de ingresos recientes: Incluyen talonarios de pago, documentación de trabajo independiente u otras fuentes de ingresos.
- Estados de cuenta bancarios recientes: Ayudan al prestamista a evaluar tu situación financiera actual.
- Presupuesto mensual de ingresos y gastos: Detalla tus obligaciones económicas y gastos habituales.
Estos documentos permiten al prestamista evaluar tu capacidad económica y determinar si realmente necesitas vender tu propiedad mediante un short sale.
4. Un Comprador Calificado y una Oferta de Compra Razonable
Para obtener la aprobación final de un short sale, generalmente necesitas presentar una oferta de compra de un comprador calificado. El prestamista evaluará si la oferta refleja el valor actual de mercado de la propiedad y si el comprador tiene la capacidad financiera para completar la transacción.Una oferta sólida debe incluir: - Un contrato de compraventa debidamente firmado. - Un precio de compra razonable respaldado por ventas comparables. - Una carta de preaprobación hipotecaria, si el comprador necesita financiamiento. - Prueba de fondos disponibles, si la compra se realizará en efectivo. - Condiciones y plazos de cierre realistas. El objetivo del prestamista es recuperar la mayor cantidad posible de la deuda pendiente y asegurarse de que la venta pueda completarse satisfactoriamente. Por eso, trabajar con un agente inmobiliario con experiencia en short sales en Orlando puede ayudarte a establecer un precio competitivo, presentar una oferta bien documentada y reducir problemas durante la negociación.
5. Cooperación y Comunicación Constante con el Prestamista
Un short sale requiere paciencia, organización y comunicación continua entre el propietario, el prestamista, el comprador y los profesionales involucrados en la transacción. Durante el proceso, es importante: - Responder rápidamente a las solicitudes del prestamista. - Proporcionar documentos adicionales cuando sean necesarios. - Mantener actualizada toda la información financiera. - Cumplir con los plazos establecidos para entregar documentación. - Mantener comunicación constante con tu agente inmobiliario. - Estar preparado para un proceso de revisión que puede durar varios meses. Los prestamistas pueden solicitar documentos actualizados en diferentes etapas del proceso, incluso cuando ya se haya presentado un expediente completo. La clave para aumentar tus posibilidades de aprobación es presentar información precisa, mantener una comunicación constante y trabajar con profesionales que conozcan el proceso de short sale en Florida.
Consideraciones Específicas para Orlando y Florida
Los procesos de short sale en Florida Central tienen características particulares que deben tomarse en cuenta. El mercado inmobiliario de Orlando es dinámico, por lo que establecer un precio competitivo y trabajar con profesionales experimentados ayuda a demostrarle al prestamista que existe demanda real por la propiedad al precio de venta propuesto. La temporada del año también puede influir en la rapidez con la que se reciben ofertas.
Las leyes de Florida también pueden influir en las reclamaciones por saldos pendientes (deficiency judgments). En algunos casos, los prestamistas pueden renunciar a su derecho de reclamar la diferencia entre el saldo de la hipoteca y el monto recibido mediante el short sale. Es fundamental que esta renuncia quede claramente establecida por escrito. Consulta siempre con tu agente de bienes raíces o un abogado especializado para conocer tus derechos y obligaciones.
Lista de Verificación Paso a Paso para un Short Sale
| Paso | Qué Debes Hacer |
|---|---|
| 1 | Comunícate con tu prestamista para conocer los requisitos para calificar para un short sale. |
| 2 | Redacta una carta explicando tu situación económica y reúne documentos que respalden tus dificultades financieras. |
| 3 | Prepara tus documentos financieros, incluyendo declaraciones de impuestos, comprobantes de ingresos y activos. |
| 4 | Solicita una tasación o una evaluación de precio realizada por un agente inmobiliario (BPO). |
| 5 | Pon tu propiedad a la venta y encuentra un comprador calificado. |
| 6 | Presenta el paquete completo de short sale al prestamista para su evaluación. |
| 7 | Negocia las contraofertas y condiciones solicitadas por el prestamista. |
| 8 | Completa el cierre de la venta una vez que el prestamista haya aprobado el short sale por escrito. |
Ventajas y Desventajas de un Short Sale Frente a un Foreclosure
- Ventajas - Permite evitar un foreclosure y sus posibles consecuencias. - Puede tener un impacto menos perjudicial en tu historial crediticio, dependiendo de las circunstancias. - Te permite mantener mayor control sobre el proceso de venta de tu propiedad.
- Contras El proceso de aprobación puede tardar varios meses. No existe garantía de que el prestamista apruebe el short sale. Requiere documentación financiera detallada y coordinación constante con el prestamista.
Errores Comunes que Debes Evitar Durante un Short Sale
- Presentar documentación financiera incompleta: Puede retrasar la evaluación de tu solicitud o provocar que el prestamista solicite información adicional.
- Establecer un precio superior al valor de mercado: Un precio poco competitivo puede dificultar la venta y generar desacuerdos con el prestamista.
- Aceptar ofertas de compradores sin financiamiento sólido: Esto aumenta el riesgo de que la transacción no llegue al cierre.
- No responder rápidamente a las solicitudes del prestamista: Los retrasos en la entrega de documentos pueden afectar el proceso de aprobación.
Preguntas frecuentes sobre los requisitos para calificar para un short sale
1. ¿Tengo que estar atrasado en los pagos de mi hipoteca para calificar?
No siempre. Sin embargo, muchos prestamistas prefieren que el propietario esté atrasado en sus pagos o que exista un riesgo inminente de incumplimiento antes de considerar un short sale. Los requisitos varían según el prestamista.
2. ¿Puedo hacer un short sale si todavía no debo más de lo que vale mi casa?
Es poco común. Por lo general, los prestamistas requieren que el saldo de la hipoteca sea mayor que el valor actual de la propiedad. Sin embargo, podrían considerar ciertas excepciones cuando el propietario enfrenta dificultades económicas graves.
3. ¿Cuánto tiempo tarda el prestamista en aprobar un short sale?
El proceso generalmente puede tomar entre 3 y 6 meses, aunque el tiempo varía según el prestamista, la rapidez con la que responda y si toda la documentación requerida está completa.
4. ¿Todavía podría deber dinero después de completar un short sale?
Sí, es posible. Si el prestamista no acepta perdonar el saldo pendiente de la hipoteca, podrías seguir siendo responsable de esa deuda. Por eso, es fundamental obtener por escrito cualquier acuerdo de condonación del saldo restante.
5. ¿Puedo comprar otra casa después de un short sale?
Sí. Sin embargo, dependiendo del tipo de préstamo hipotecario que solicites, ya sea convencional o respaldado por el gobierno, podrían existir períodos de espera. Tu historial de crédito y recuperación financiera también influirán en tu capacidad para obtener una nueva hipoteca.
6. ¿Necesito contratar a un abogado para realizar un short sale?
No es obligatorio en todos los casos, pero contar con un abogado puede ser beneficioso, especialmente para revisar los acuerdos relacionados con el saldo pendiente de la hipoteca y asegurarte de comprender tus derechos y responsabilidades legales.
5. ¿Un short sale afecta mi crédito?
Sí. Un short sale puede afectar negativamente tu puntaje de crédito, aunque en algunas circunstancias el impacto puede ser menor que el de un foreclosure. El efecto dependerá de tu historial crediticio, los pagos atrasados y otros factores financieros.
8. ¿Puedo realizar un short sale por mi cuenta?
Es posible, pero el proceso puede ser complicado. Muchos prestamistas prefieren trabajar con profesionales de bienes raíces y requieren que la propiedad se anuncie en el MLS. Contar con un agente experimentado en short sales puede ayudarte a preparar la documentación, negociar con el prestamista y encontrar compradores calificados.
Próximos pasos
Si estás considerando realizar un short sale o deseas explorar otras alternativas que puedan ayudarte a proteger tu futuro financiero, comunícate con un Realtor experimentado y un equipo que comprenda cómo preparar y presentar tu caso para aumentar las posibilidades de obtener la aprobación del prestamista.
Llamar Orlando Realty Consultants at 407-902-7750 para conocer tus opciones y recibir orientación personalizada. ¡Se habla español!
Cuando estés listo, te ayudaremos a desarrollar una estrategia de venta adecuada y a conectar tu propiedad con compradores potenciales para mejorar tus posibilidades de completar exitosamente el short sale. No somos simplemente agentes de bienes raíces somos profesionales comprometidos en ayudarte a encontrar soluciones y tomar decisiones informadas en el mercado inmobiliario de Florida Central. ¿Buscas agentes de bienes raíces con experiencia en Orlando que puedan ayudarte durante todo el proceso?
Jenny Zamora es una agente de bienes raíces de confianza en Orlando con Orlando Realty Consultants, reconocida por ayudar a compradores, vendedores e inversionistas a navegar el mercado inmobiliario del Centro de Florida con claridad y confianza. Jenny adopta un enfoque centrado en las relaciones: escucha atentamente a sus clientes, los orienta durante todo el proceso y les brinda asesoría honesta junto con una sólida capacidad de negociación. Ya sea que esté comprando su primera vivienda, mudándose al área, vendiendo para adquirir una propiedad más grande o explorando oportunidades de inversión, Jenny está comprometida a hacer que cada etapa del proceso sea sencilla, estratégica y libre de estrés.
Para obtener más información sobre la membresía profesional y las credenciales de Jenny, visite su perfil de miembro REALTOR®. Aquí.
